
Une terrasse en bois qui prolonge le salon, quelques arbres devenus majestueux, un bassin autour duquel la famille se retrouve : ces aménagements changent la manière de vivre une maison. Ils représentent aussi un investissement que l’on pense parfois protégé par l’assurance habitation, sans avoir vérifié ce que le contrat prévoit réellement. Or, les garanties qui couvrent les pièces intérieures ne s’étendent pas toujours au terrain, aux installations fixes ou aux objets laissés dehors.
La nuance compte lorsqu’une tempête endommage une pergola, qu’une fuite touche le local technique de la piscine ou qu’un portail doit être remplacé. Selon les contrats, ces éléments relèvent du bâtiment, d’une dépendance, d’une option dédiée… ou d’aucune couverture. Même lorsqu’un sinistre est garanti, un plafond, une franchise ou une exclusion peut modifier sensiblement l’indemnisation. Pour protéger un extérieur pensé avec soin, le bon réflexe consiste donc à regarder au-delà du prix de la cotisation : quels biens sont déclarés, contre quels risques et pour quel montant ?
Assurance habitation : pourquoi les garanties extérieures ne suivent pas toujours les travaux
Une multirisque habitation protège d’abord le logement et les biens qu’il contient, selon les garanties souscrites. Incendie, dégâts des eaux, événements climatiques et responsabilité civile figurent souvent parmi les protections recherchées. Mais le terrain autour de la maison ne constitue pas nécessairement un seul ensemble assuré. Les assureurs distinguent généralement le bâtiment principal, ses dépendances, les ouvrages extérieurs fixes et les objets mobiles.
Cette distinction devient très concrète après des travaux. Prenons une maison dont le jardin comportait seulement une pelouse à la souscription. Quelques années plus tard, les occupants ont posé une terrasse, installé une pergola et créé un coin repas avec des meubles de qualité. Le contrat, lui, peut encore décrire la maison telle qu’elle était avant ce projet. Un aménagement non déclaré ne bénéficie pas automatiquement des mêmes conditions que le bâtiment principal.
Identifier ce que le contrat appelle bâtiment, dépendance ou équipement extérieur
Une terrasse attenante peut être considérée comme un prolongement du bâti dans certains contrats. Une plateforme séparée de la maison, une serre ou un abri peuvent relever d’une autre catégorie. Le classement dépend de la rédaction de la police, mais aussi de caractéristiques pratiques : fixation au sol, surface, distance du logement, fermeture et usage. Deux installations qui se ressemblent sur une photo peuvent ainsi recevoir un traitement différent.
Le tableau ci-dessous sert de point de départ pour relire tes conditions particulières. Il ne remplace pas les définitions de ton assureur : c’est précisément leur formulation qui détermine la protection des aménagements en cas de sinistre.
| Élément à protéger | Point à vérifier dans le contrat | Question utile à poser |
|---|---|---|
| 🌿 Terrasse attenante | Inclusion dans le bâtiment, matériaux, vétusté | Le platelage et sa structure sont-ils assurés ? |
| 🏊 Piscine et local technique | Option dédiée, équipements inclus, plafond | Le bassin, la pompe et le volet sont-ils couverts ? |
| 🪴 Végétaux et mobilier | Garantie jardin, capital, vol | Quels objets et quelles plantations sont indemnisables ? |
| 🚪 Clôture et portail | Risques couverts, franchise, dommages accidentels | Un choc de véhicule ou une tempête sont-ils prévus ? |
| 🛠️ Abri et pergola | Déclaration en dépendance, surface, usage | La structure et son contenu sont-ils assurés séparément ? |
Il faut ensuite distinguer dommages aux biens et responsabilité envers autrui. Si un arbre de ton terrain abîme la propriété voisine, la question porte notamment sur les conditions de prise en charge du préjudice causé au tiers. Si ce même arbre détruit ton mobilier, il faut examiner la garantie couvrant tes propres objets. Une responsabilité civile prévue au contrat ne signifie donc pas que tous les biens du jardin seront remplacés.
Le nom d’une garantie ne suffit pas davantage. Une protection contre la tempête peut couvrir certains ouvrages et en écarter d’autres ; le vol peut concerner un abri fermé sans s’appliquer aux fauteuils posés sur la pelouse. Les catastrophes naturelles obéissent, quant à elles, à un cadre particulier et ne rendent pas assurables des biens exclus du périmètre du contrat. La première étape reste toujours de savoir exactement ce qui est assuré.
Pour avancer sans se perdre dans les pages du contrat, pars de la réalité du terrain : dessine un plan simple, note les installations et rassemble les factures des réalisations récentes. Compare ensuite cet inventaire aux biens désignés dans les conditions particulières. Cette photographie fidèle de la maison permet de repérer les oublis avant que le vent, l’eau ou un accident ne le fassent à ta place.
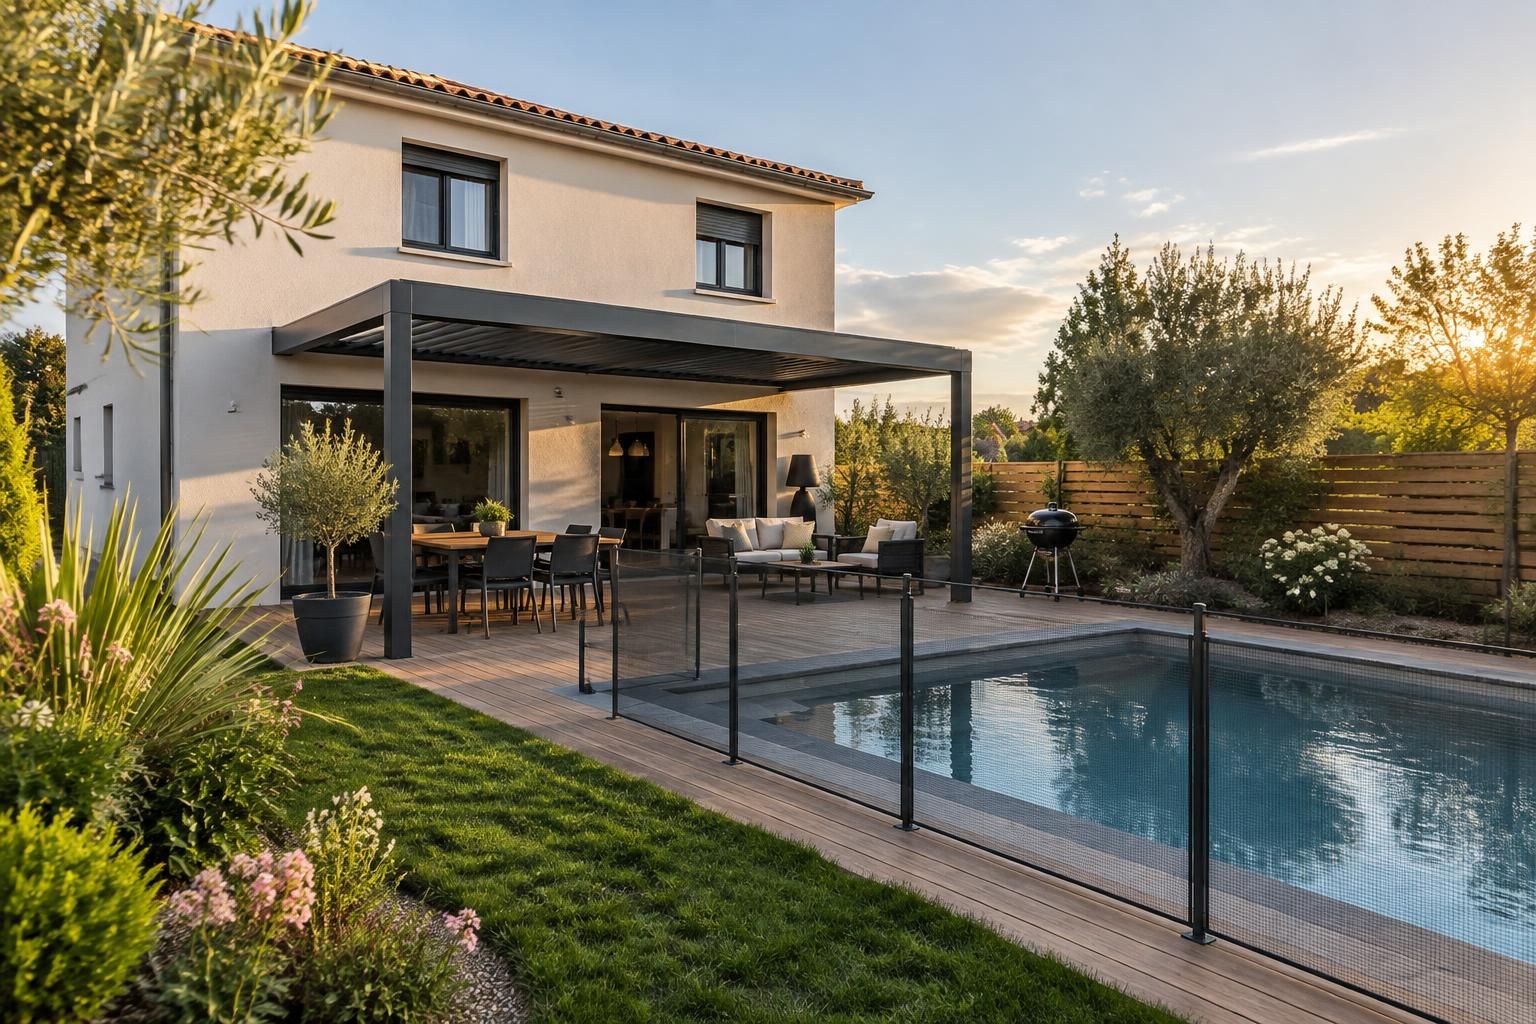
Terrasse, pergola et cuisine d’été : quelles garanties pour les ouvrages aménagés ?
Une terrasse crée une transition merveilleuse entre la maison et le jardin. Elle est aussi composée d’éléments précis : fondations ou supports, structure porteuse, lames, carrelage, garde-corps et parfois éclairage intégré. Après une chute d’arbre, remplacer quelques lames ne revient pas au même que reconstruire l’ensemble. Pour comprendre la couverture, il faut savoir quelles parties de l’ouvrage l’assureur reconnaît et quels événements sont garantis.
L’implantation change souvent la lecture du dossier. Une dalle attenante au séjour peut figurer parmi les aménagements fixes liés au bâtiment, tandis qu’une terrasse installée au fond du terrain peut être traitée séparément. Ce n’est toutefois pas une règle universelle. Si tu rénoves un espace extérieur, demande une réponse écrite avant le chantier ou dès sa fin, en précisant la surface, les matériaux et la manière dont l’installation est fixée.
Déclarer une pergola ou une cuisine d’été sans oublier leurs détails
Une pergola indépendante mérite la même attention que la terrasse qu’elle ombrage. Une structure légère, une pergola bioclimatique à lames motorisées et un ouvrage accolé à la façade ne présentent ni la même valeur ni les mêmes risques. Les stores, moteurs et commandes peuvent aussi suivre des conditions distinctes de celles de la structure. Le seul mot « pergola » sur un devis ne permet pas de connaître l’étendue de l’indemnisation.
La cuisine d’été ajoute d’autres questions. Un plan de travail maçonné, un évier raccordé, des prises électriques et un barbecue fixe forment un ensemble plus coûteux qu’un meuble mobile. En cas d’incendie ou de fuite, l’assureur cherchera à identifier ce qui relève de l’ouvrage déclaré, de son équipement et des biens simplement entreposés dehors. Une description détaillée évite de devoir reconstituer ces distinctions après les dégâts.
Imaginons une famille qui vient de poser une terrasse en composite et une pergola motorisée. Un violent épisode de grêle endommage les lames orientables. Si le contrat protège la terrasse mais ne mentionne pas la pergola, l’indemnisation n’a rien d’évident. Si l’équipement est bien déclaré, il reste à examiner le plafond, la franchise et la façon dont sa vétusté est calculée. Être couvert ne veut pas toujours dire être remboursé au prix du neuf.
Quelques vérifications ciblées rendent les échanges avec l’assureur beaucoup plus utiles :
- 📐 Faire confirmer la surface déclarée et le statut de la terrasse, attenante ou non.
- 🏗️ Décrire séparément la pergola, ses éventuels moteurs et la cuisine d’été.
- 🌬️ Vérifier les événements couverts, notamment tempête, grêle, incendie et vandalisme.
- 💶 Repérer le plafond d’indemnisation, la franchise et les règles de vétusté.
- 📸 Conserver devis, factures et photos montrant la fixation et l’état des installations.
Les photos sont particulièrement utiles lorsqu’un matériau vieillit naturellement. Un platelage en bois peut changer de teinte sans être mal entretenu ; des images datées permettent de distinguer son aspect habituel des dégâts provoqués par un événement soudain. Garde aussi les factures de remplacement des lames ou de réparation de la motorisation. Elles documentent la valeur réelle de l’aménagement et les soins qui lui ont été apportés.
Cette démarche n’empêche pas de créer un extérieur généreux avec un budget mesuré. Une petite terrasse bien pensée peut être plus agréable qu’une grande surface difficile à entretenir. Côté assurance, le principe reste identique : déclarer ce qui existe vraiment, plutôt que supposer qu’un ouvrage « fait partie de la maison ». Le bassin, lorsqu’il entre dans le projet, demande un examen encore plus précis.
Piscine et assurance habitation : protéger le bassin, les équipements et les personnes
Une piscine réunit plusieurs biens sous une seule image : le bassin, son revêtement, les canalisations, la pompe, le système de filtration, le volet et parfois un abri. Pourtant, ces éléments ne sont pas nécessairement couverts ensemble. Selon le contrat, la protection peut nécessiter une option piscine, avec une liste précise d’équipements et de sinistres. Déclarer le bassin est donc essentiel, mais il faut également vérifier ce que cette déclaration inclut.
Le type d’installation compte. Une piscine enterrée appelle généralement une déclaration explicite, alors qu’un bassin hors-sol peut être considéré comme mobile ou permanent selon sa configuration et les critères de l’assureur. Un modèle démontable laissé en place toute l’année, raccordé à des équipements coûteux, ne mérite pas moins d’attention qu’une installation maçonnée. En cas de doute, indique ses dimensions, sa fixation et ses accessoires pour obtenir une position claire.
Distinguer les dommages au bassin de la responsabilité civile
Une fuite sous la plage, un liner déchiré et un moteur endommagé après un orage soulèvent des questions différentes. Le contrat peut couvrir le dommage provoqué par un événement défini, mais pas l’usure du revêtement. Il peut aussi distinguer la réparation d’une canalisation de la recherche nécessaire pour localiser la fuite. Ce poste devient vite important lorsqu’il faut ouvrir une partie de la terrasse pour accéder au réseau.
La responsabilité civile concerne, elle, les dommages causés à un tiers dans les circonstances prévues par la police. Si un invité se blesse près du bassin, son application dépend des faits et des conditions du contrat ; elle ne finance pas, par elle-même, la remise en état d’une pompe ou d’un volet. Cette séparation évite un malentendu fréquent : être assuré pour un accident impliquant une personne ne signifie pas que l’installation est assurée contre tous les dégâts matériels.
La sécurité du bassin forme un troisième volet. Pour une piscine privée enterrée concernée par la réglementation française, un dispositif de sécurité conforme doit être installé parmi les solutions admises, comme une barrière, une alarme, une couverture ou un abri. Ces dispositifs réduisent les risques, particulièrement pour les jeunes enfants, mais ne remplacent pas une garantie de dommages aux biens. Leur absence ou leur non-conformité peut aussi compliquer l’analyse d’un sinistre.
Imagine un bassin équipé d’un volet automatique et d’un local technique discret, habillé de bois pour s’intégrer au paysage. Après un épisode de gel, une canalisation cède et l’eau atteint la pompe. L’assureur examinera notamment les garanties souscrites, les équipements déclarés et les éventuelles consignes de mise hors gel. Les documents d’entretien, la facture de la pompe et les photos du local aideront à établir les circonstances et la valeur des biens touchés.
Le soin apporté à l’hivernage a donc une portée pratique autant qu’esthétique. Protéger les tuyaux, respecter les recommandations du fabricant et conserver une trace des interventions limite le risque de dégâts. Avant l’été, une vérification des raccordements et du fonctionnement du dispositif de sécurité évite également de découvrir un problème au moment où le bassin retrouve toute son activité. L’entretien ne garantit pas l’indemnisation, mais il réduit les situations évitables.
Si plusieurs offres sont en concurrence, compare les postes un à un : bassin, revêtement, recherche de fuite, filtration, robot, abri et volet. Regarde ensuite les franchises et plafonds applicables, plutôt que le seul montant mensuel. Une formule moins chère peut convenir à une installation simple ; elle peut devenir moins intéressante lorsqu’un local technique bien équipé représente une dépense difficile à assumer. La bonne couverture épouse la piscine réelle, pas une piscine imaginaire.
Jardin, végétaux et équipements : éviter les angles morts après une tempête ou un vol
Un jardin se construit souvent par petites étapes. Un arbre apporte de l’ombre, une haie protège l’intimité, puis arrivent un salon de plein air, une serre et quelques jeux. Chaque achat paraît raisonnable isolément ; ensemble, ils peuvent représenter un budget conséquent. Les équipements de jardin et les végétaux ne suivent pourtant pas toujours les mêmes règles que les meubles du salon, même lorsqu’ils sont utilisés quotidiennement.
Les garanties extérieures proposées pour le jardin varient beaucoup. Certaines couvrent des plantations contre des événements définis, d’autres prévoient surtout un capital pour le mobilier ou les installations fixes. Des exclusions peuvent viser la maladie des plantes, le défaut d’entretien ou les dommages progressifs. Il faut également vérifier comment les arbres sont évalués : remplacer un sujet adulte ne se résume pas toujours au prix d’un jeune plant acheté en pépinière.
Faire l’inventaire du mobilier extérieur et des plantations importantes
Commence par ce qui serait coûteux à remplacer. Photographie la table, les chaises, les luminaires, le barbecue, le trampoline ou les outils, puis note leur marque et leur date d’achat si tu les connais. Pour les végétaux, repère les arbres remarquables, les haies structurantes et les plantations récentes. Un dossier simple, rangé avec les factures, aide à décrire le jardin avant un sinistre, lorsqu’il était encore intact.
Prenons un salon de jardin en aluminium acheté progressivement, avec une grande table et plusieurs fauteuils. Après un vol, son propriétaire découvre que la garantie « contenu » concerne les objets situés à l’intérieur du logement. Une option peut protéger le mobilier dehors, mais avec ses propres conditions : lieu de stockage, limite d’indemnisation ou exigence de traces d’effraction selon le contrat. La question à poser n’est pas seulement « le vol est-il couvert ? », mais « le vol de ces objets, à cet endroit, est-il couvert ? »
Les phénomènes météo appellent la même précision. Une tempête peut coucher un arbre sur une clôture ou détruire une serre ; une inondation peut abîmer le mobilier et les plantations basses. Selon les circonstances, les garanties tempête ou catastrophes naturelles ne jouent pas de la même façon. Pour ce dernier régime, une reconnaissance officielle de l’événement est notamment nécessaire. Même alors, l’indemnisation dépend des biens assurés et des conditions applicables.
Il est utile de distinguer la valeur affective de la valeur assurable. Le rosier transmis par un proche peut être irremplaçable, tandis que le contrat se fonde sur des critères d’indemnisation définis. Cela ne rend pas la protection inutile : elle peut permettre de replanter une haie, de restaurer une zone endommagée ou de remplacer des arbres dans les limites prévues. Connaître ces limites aide à décider où investir en priorité.
Un aménagement plus sobre facilite parfois la prévention. Des essences adaptées au climat local demandent moins d’arrosage ; un mobilier pliant peut être rentré avant une alerte météo ; des attaches adaptées sécurisent certains équipements légers. Ce sont des gestes simples, accessibles sans refaire tout le terrain. Ils réduisent les pertes possibles, sans faire disparaître le besoin de vérifier les garanties pour les éléments qui restent exposés toute l’année.
Pour choisir une formule, estime le coût d’un remplacement réaliste plutôt que d’assurer chaque pot de fleurs au maximum. Un petit espace végétalisé sans matériel coûteux n’appelle pas les mêmes options qu’un jardin doté d’une serre, d’arbres matures et d’un mobilier haut de gamme. Un inventaire vivant, actualisé après chaque projet important, vaut mieux qu’une liste établie une fois puis oubliée. Il révèle aussi les dépendances et les limites du terrain qui méritent un examen séparé.
Clôture, portail et dépendances : comment vérifier et ajuster son contrat habitation
La clôture donne au terrain son contour et participe souvent au charme de la maison. Un mur ancien, un portail motorisé ou des panneaux posés récemment peuvent aussi coûter cher à réparer. Leur couverture varie selon les polices : inclusion parmi certains ouvrages, protection limitée à quelques événements ou option spécifique. Une assurance habitation clôture ne se déduit donc pas de la seule présence d’une garantie tempête sur la première page du contrat.
Un choc de voiture contre un portail illustre bien l’intérêt de lire les détails. Selon l’identité du conducteur et les circonstances, la prise en charge peut relever de différents contrats ou garanties. Un portail arraché par le vent pose une autre question, tout comme un mur fragilisé progressivement puis effondré. Le résultat visible est similaire — un accès à reconstruire — mais la cause détermine les garanties susceptibles d’être mobilisées.
Déclarer correctement l’abri, le garage séparé et le local technique
Les dépendances demandent elles aussi une description fidèle. Un petit abri pour ranger des pots, un atelier contenant des outils et un garage indépendant n’ont pas le même usage ni la même valeur. L’assureur peut demander leur surface, leur distance par rapport à la maison ou leurs caractéristiques de fermeture. Le contenu mérite une vérification distincte : protéger les murs d’un atelier ne signifie pas forcément assurer toutes les machines qu’il abrite.
Supposons qu’un abri ait été transformé au fil du temps en espace de bricolage, avec établi, outillage électrique et stockage de matériaux. Après un cambriolage, la déclaration initiale « abri de jardin » risque de ne plus décrire correctement ce qui s’y trouvait. Une mise à jour aurait permis de discuter du capital nécessaire et des conditions de vol avant l’incident. C’est une habitude utile après chaque changement d’usage, même sans agrandissement.
Pour vérifier ton contrat sans y consacrer tout un week-end, avance dans cet ordre :
- 📄 Ouvre les conditions particulières et repère les biens, dépendances et options déjà déclarés.
- 🔎 Cherche les termes « terrasse », « piscine », « jardin », « clôture », « portail » et « mobilier extérieur ».
- 🧾 Note pour chaque élément les risques couverts, les exclusions, le plafond et la franchise.
- 📷 Compare cette liste à des photos récentes du terrain et aux factures des travaux.
- ✉️ Demande une confirmation écrite pour les points ambigus, puis actualise la déclaration si nécessaire.
Cette méthode fonctionne aussi avant de changer d’assureur. Un comparateur d’assurance habitation pour une maison peut aider à repérer des formules adaptées, à condition de comparer des besoins identiques. Renseigner une piscine dans une offre et l’oublier dans l’autre fausse immédiatement la comparaison. Mets côte à côte le prix, mais aussi les exclusions, les capitaux prévus pour les extérieurs et le coût restant à ta charge après franchise.
Garde enfin à l’esprit que tous les risques ne relèvent pas du même mécanisme. Les dommages soudains causés par un événement garanti se distinguent de l’usure, d’un défaut d’entretien ou d’un problème de construction. Si des travaux importants ont modifié la terrasse, le portail ou les dépendances, conserve les documents des entreprises intervenues. Ils pourront être utiles pour comprendre l’origine d’un dommage, indépendamment de la simple liste des garanties.
Un extérieur agréable évolue : un arbre pousse, un abri change d’usage, un bassin apparaît là où se trouvait une pelouse. Le contrat doit pouvoir raconter la même histoire que le terrain. Prendre des photos, signaler les transformations et obtenir des réponses écrites ne demande pas un budget de rénovation supplémentaire. C’est ce qui permet de savoir, avant un sinistre, quels aménagements sont réellement protégés.
Une terrasse attenante est-elle automatiquement couverte par l’assurance habitation ?
Non. Certains contrats l’intègrent au bâtiment, mais la couverture dépend de sa définition, des matériaux, des risques garantis et des conditions particulières. Vérifie aussi le traitement d’une pergola ou d’un store associé.
Faut-il déclarer une piscine hors-sol ?
Il est prudent de la signaler, surtout si elle reste installée durablement ou possède des équipements coûteux. L’assureur pourra préciser si elle relève d’un bien mobile, d’une installation à déclarer ou d’une option piscine.
La responsabilité civile rembourse-t-elle les dégâts subis par mon jardin ?
Non, elle concerne les dommages causés à des tiers dans les conditions du contrat. Pour tes propres plantations, ton mobilier ou tes installations, il faut vérifier les garanties de dommages aux biens correspondantes.
Quand faut-il mettre à jour les garanties extérieures ?
Après des travaux ou un changement notable : création d’une terrasse, installation d’un bassin, remplacement d’un portail, construction d’un abri ou transformation de son usage. Transmets une description précise et conserve la réponse écrite de l’assureur.


